Construir una empresa puede tomar décadas. Decidir qué hacer con ella en el futuro puede ser una de las decisiones más importantes de toda esa historia.
Detrás de una compañía hay mucho más que cifras, operaciones y resultados. Hay años de trabajo, decisiones difíciles, equipos que crecieron junto al negocio y una visión que, en muchos casos, comenzó con una idea de sus fundadores.
Por eso, cuando llega el momento de considerar una venta, una fusión o la incorporación de un socio estratégico, la decisión no suele ser sencilla. No se trata únicamente de cuánto vale la empresa, sino también de qué pasará con ella después, qué lugar ocupan sus fundadores y cómo continuará el proyecto que construyeron.
En Latinoamérica, los procesos de Fusiones y Adquisiciones (M&A, por sus siglas en inglés) todavía representan un terreno poco habitual para muchas empresas. Sin embargo, cada vez más organizaciones encuentran en estas operaciones una oportunidad para dar el siguiente paso: acceder a nuevos mercados, acelerar su crecimiento, sumar capacidades o asegurar la continuidad del negocio.
El M&A no tiene que ser necesariamente una salida ante una situación difícil. También puede ser una decisión de crecimiento, siempre que exista una estrategia clara y una preparación adecuada.
No todas las empresas llegan al M&A por las mismas razones
Antes de pensar en vender o fusionarse, hay algo importante que entender: el camino depende, en gran medida, del tipo de empresa y de sus objetivos.
Por ejemplo, una compañía que ha recibido inversión de fondos de Venture Capital suele tener una dinámica distinta a la de una empresa familiar o un negocio que ha crecido con recursos propios.
En el primer caso, los fondos tienen horizontes de inversión y desinversión definidos. Muchos trabajan con ciclos cercanos a diez años, durante los cuales buscan desarrollar el negocio y, posteriormente, concretar una salida que permita recuperar y multiplicar su inversión. Por eso, la venta puede formar parte del plan desde etapas tempranas.
En cambio, las empresas de crecimiento orgánico o familiar no necesariamente tienen esa presión. Pueden operar durante décadas sin considerar una venta. La conversación suele aparecer ante otros escenarios: un cambio generacional, la necesidad de incorporar nuevas capacidades, el interés de un comprador o la oportunidad de acelerar la expansión con un socio estratégico.
En ambos casos, la pregunta de fondo es la misma: ¿qué alternativa tiene más sentido para el futuro de la compañía?
Para entender mejor estos escenarios y los desafíos que implica negociar una operación de este tipo en Latinoamérica, conversamos con Pablo Brenner, referente e inversor en tecnología e Inteligencia Artificial, con más de 25 años de experiencia ejecutiva en Latinoamérica, Estados Unidos e Israel. Su trayectoria incluye su participación en los primeros desarrollos de la tecnología Wi-Fi y una amplia experiencia en estrategia corporativa y procesos de M&A.
Una de las ideas que destaca de su perspectiva es que vender una empresa implica mirar mucho más allá del precio.
“Uno cuando está negociando la venta de una empresa que para muchos es casi como un hijo… Está bien que uno quiera recibir cierta plata, que es lo que le parece justo, pero también uno tiene que pensar qué pasa con la empresa después, qué pasa con los empleados, qué pasa con uno mismo.”
Esta mirada cambia la conversación. La negociación no consiste solamente en alcanzar una valoración atractiva, sino en encontrar una operación que tenga sentido para todas las partes involucradas.
Los 5 errores que pueden debilitar una negociación de M&A
Una de las dificultades más frecuentes en Latinoamérica es que muchos empresarios llegan a una negociación sin haber participado antes en un proceso de estas características.
Esto puede llevarlos a tomar decisiones apresuradas, ceder demasiado pronto o perder oportunidades de negociación que podrían haber cambiado el resultado de la operación.
Estos son cinco errores que conviene tener presentes:
1. Aceptar demasiado rápido la primera oferta
Imagina que un competidor o un cliente importante se acerca con una propuesta para comprar tu empresa. La oferta parece interesante, la conversación avanza y, casi sin darte cuenta, estás considerando darle exclusividad para negociar.
Aquí aparece el primer riesgo.
Cuando un vendedor firma una carta de intención (LOI) que otorga exclusividad durante dos, tres o incluso seis meses, puede quedarse negociando con un único interesado. Si el comprador sabe que no tiene competencia, pierde parte de la presión para avanzar rápidamente.
Los tiempos comienzan a extenderse, aparecen nuevas solicitudes y la expectativa inicial puede cambiar. Mientras tanto, la ansiedad del vendedor aumenta y su posición negociadora se debilita.
La recomendación: no comprometerse con exclusividades sin evaluar antes las condiciones, los plazos y las alternativas disponibles en el mercado.
2. Vender cuando la empresa más necesita vender
Puede parecer contradictorio, pero uno de los mejores momentos para vender una empresa es cuando no existe una necesidad urgente de hacerlo.
Cuando el fundador está agotado, hay problemas de liquidez, no existe claridad sobre la sucesión o el negocio atraviesa dificultades operativas, su capacidad para negociar suele verse afectada.
El comprador puede percibir esa urgencia y utilizarla para conseguir mejores condiciones.
En cambio, una empresa que crece, tiene buenos resultados, procesos organizados y una dirección sólida llega a la mesa con una posición mucho más favorable.
La recomendación: comenzar a evaluar una posible venta cuando el negocio está en condiciones de demostrar su valor, no cuando las circunstancias obligan a buscar una salida.
3. Llegar a la negociación sin la información preparada
Cuando un comprador muestra interés, una de las primeras cosas que necesita conocer es cómo funciona realmente la empresa.
Y no basta con presentar una buena facturación o un balance positivo. Necesitará revisar información financiera, legal, societaria, laboral, fiscal y operativa.
Si los documentos están dispersos, incompletos o requieren meses de trabajo para organizarse, el proceso pierde agilidad y puede generar dudas sobre la gestión del negocio.
Aquí entra en juego el Data Room: un espacio organizado y seguro donde se reúne toda la documentación relevante para facilitar la revisión de la compañía.
La recomendación: preparar la información antes de iniciar conversaciones formales. La transparencia, el orden y la capacidad de respuesta también construyen confianza durante una negociación.
4. No ponerse de acuerdo entre los socios antes de negociar
Este es un problema que puede aparecer incluso cuando existe interés real de ambas partes.
Imagina que los socios reciben una oferta atractiva, pero uno quiere vender el 100% de la compañía, otro prefiere conservar una participación y un tercero necesita liquidez inmediata.
Si estas diferencias no se conversan antes de sentarse con un comprador, pueden convertirse en un obstáculo cuando la operación ya está avanzada.
Hay decisiones que deben estar claras desde el principio: cuánto esperan recibir, qué porcentaje están dispuestos a vender, cuánto tiempo permanecerán vinculados al negocio y qué condiciones son indispensables para aceptar una propuesta.
La recomendación: alinear expectativas y establecer acuerdos internos antes de abrir formalmente el proceso de negociación.
5. Dejar toda la negociación en manos del abogado o contador habitual
Contar con profesionales de confianza es fundamental. Sin embargo, acompañar la operación habitual de una empresa no es lo mismo que asesorar una transacción de M&A.
Este tipo de negociación tiene particularidades que requieren experiencia específica: mecanismos de ajuste de precio, garantías, cláusulas de indemnización, condiciones de pago y estructura de la operación.
Un asesor especializado sabe cuáles son los puntos que realmente pueden cambiar el resultado de la negociación y cómo abordarlos sin desgastar innecesariamente la relación entre las partes.
La recomendación: trabajar con un equipo que combine conocimiento legal, financiero y experiencia concreta en procesos de compraventa y fusiones.
Como advierte Pablo Brenner, la falta de competencia entre compradores también puede convertirse en una desventaja:
“Cuando el comprador sabe que juega solo y no tiene competencia, entonces estira los tiempos, no acelera y eso juega mucho con nuestra ansiedad… esa ansiedad empieza a jugar en contra y obviamente a favor del comprador.”
La enseñanza es clara: una buena negociación no depende únicamente de tener una empresa atractiva, sino también de cómo se estructura el proceso y de las alternativas que se ponen sobre la mesa.
¿Quién está del otro lado de la mesa? No todos los compradores buscan lo mismo
Otro aspecto que puede cambiar por completo una negociación es entender quién quiere comprar la empresa y qué espera conseguir con ella.
No es lo mismo negociar con una compañía que busca complementar su operación que hacerlo con un fondo de inversión interesado en adquirir, desarrollar y vender el negocio en el futuro.
Los perfiles habituales en este escenario pueden analizarse en la siguiente tabla:
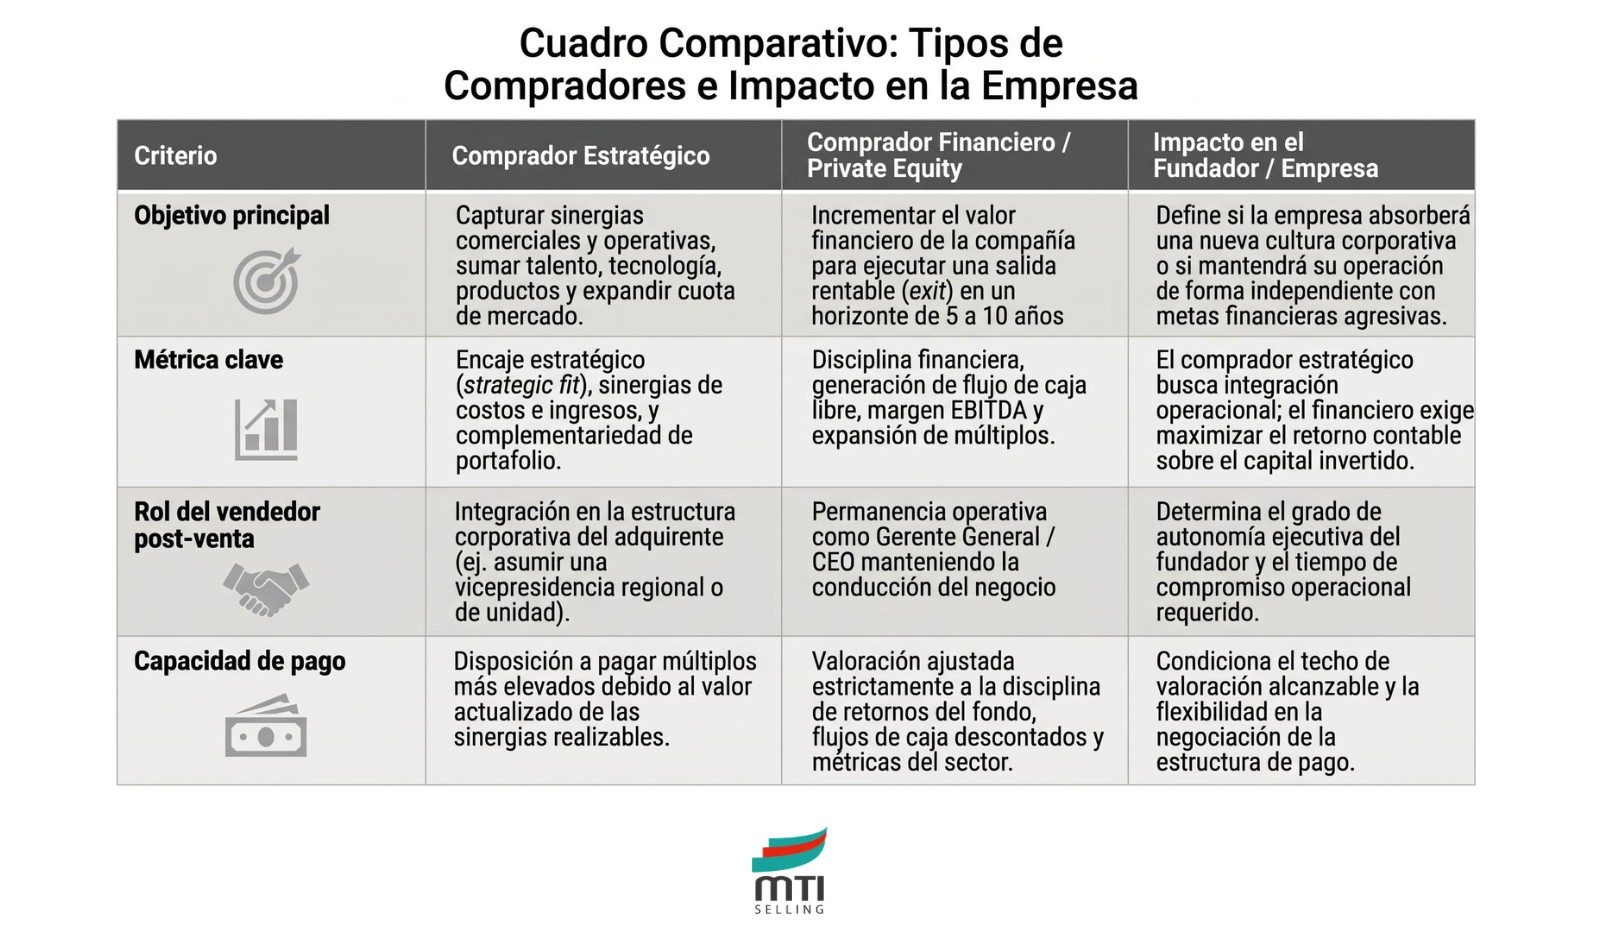
Comprender estas diferencias permite preparar mejor la propuesta y, sobre todo, identificar qué tipo de comprador puede ofrecer las mejores condiciones para el futuro de la compañía.
El mejor comprador no siempre es quien ofrece el precio más alto. También importa qué quiere hacer con el negocio, cómo piensa integrarlo y qué papel tendrán sus fundadores y colaboradores después del cierre.
¿Cómo se desarrolla una venta organizada?
Una operación de M&A no suele resolverse de un día para otro. Un proceso bien estructurado puede tomar entre seis y doce meses, con un promedio cercano a nueve meses, dependiendo de la complejidad de la compañía, el tipo de comprador y las condiciones de la negociación.
Aunque cada transacción tiene sus particularidades, normalmente sigue estas etapas:
1. Teaser ciego: despertar interés sin revelar la identidad de la empresa
Es un documento ejecutivo breve, generalmente de una o dos páginas, que presenta el sector, el perfil del negocio, sus principales ventajas competitivas y algunas cifras generales.
Su objetivo es identificar posibles compradores y generar interés sin revelar inicialmente información que permita reconocer a la compañía.
2. Acuerdo de confidencialidad (NDA): proteger la información
Cuando un potencial comprador muestra interés, se firma un acuerdo de confidencialidad (Non-Disclosure Agreement).
Este documento establece cómo puede utilizarse la información compartida y qué obligaciones tiene quien la recibe. También pueden incorporarse cláusulas de no solicitud para proteger a clientes y empleados clave.
3. Memorando de información confidencial: mostrar el negocio en profundidad
Una vez protegida la información, se comparte un documento más completo que presenta la compañía: su modelo de negocio, estructura gerencial, operación, propuesta de valor, desempeño financiero y oportunidades de crecimiento.
Es, en esencia, una radiografía del negocio que permite al comprador entender qué está evaluando.
4. Carta de intención (LOI): poner las condiciones sobre la mesa
Si existe interés concreto, el comprador presenta una propuesta que establece los principales términos de la operación: valoración, estructura de pago, condiciones de permanencia de los fundadores o directivos y, en algunos casos, un período de exclusividad.
Aunque normalmente no es vinculante en cuanto a la obligación de cerrar la compraventa, sí puede incluir compromisos específicos que deben revisarse cuidadosamente.
5. Due Diligence: revisar que todo esté en orden
Esta es una de las etapas más exigentes. El comprador realiza una revisión detallada de la empresa para verificar que la información presentada sea coherente con la realidad.
Se analizan aspectos financieros, contables, fiscales, legales, laborales, tecnológicos y operativos.
Es aquí donde contar con documentación organizada y un equipo preparado puede marcar una diferencia importante en los tiempos y resultados.
6. Contrato final y cierre (Closing): concretar la operación
Una vez completadas las revisiones y acordadas las condiciones, se negocian y firman los contratos definitivos de compraventa (Share Purchase Agreement o SPA), junto con los acuerdos complementarios que correspondan.
Se establecen las condiciones de pago, las garantías, las responsabilidades de cada parte y la transferencia de las acciones o participaciones, para que finalmente, llega el cierre de la transacción, sin embargo, la preparación comienza mucho antes de la negociación
Si hay una idea que atraviesa todo el proceso es que una venta o fusión exitosa no empieza cuando aparece un comprador interesado. Empieza mucho antes.
Lo recomendable es preparar la empresa con uno o dos años de anticipación, fortaleciendo sus procesos, ordenando la información financiera y legal, reduciendo dependencias operativas y construyendo una estructura que pueda funcionar más allá de sus fundadores.
¿Qué factores suben o bajan el valor de tu empresa?
En este extracto de nuestro Diálogo con Expertos, Pablo Brenner explica cómo preparar tu negocio para una venta exitosa.
También es importante contar con asesores financieros especializados en M&A ya qu su papel va más allá de encontrar compradores. Pueden ayudar a identificar potenciales interesados, generar competencia entre ellos, preparar los materiales de presentación y acompañar las negociaciones más complejas.
Además, funcionan como un interlocutor especializado entre las partes, lo que permite que los fundadores mantengan una relación constructiva con los potenciales compradores y que el equipo directivo siga concentrado en la operación del negocio durante los meses que dure el proceso.
Recuerda que el objetivo no es simplemente vender una empresa. Es tomar una decisión que proteja el valor construido y abra las mejores posibilidades para lo que viene.
Si estás evaluando vender, fusionar o incorporar un socio estratégico a tu empresa, vale la pena conocer los errores que suelen aparecer en estas operaciones y cómo anticiparse a ellos.
Te invitamos a consultar nuestro material complementario:
Una guía para profundizar en los principales desafíos de estos procesos y entender por qué la preparación, la estrategia y las decisiones que se toman antes de negociar pueden cambiar el resultado de una transacción.